La Rinascita dell’Industria Italiana: Come l’Innovazione Tecnologica Sta Cambiando il Volto dell’Economia Nazionale

L’economia italiana sta vivendo una trasformazione profonda, alimentata da una crescente onda di innovazione tecnologica che sta coinvolgendo sia i settori tradizionali sia quelli emergenti. Dopo anni di stagnazione e difficoltà, il nostro Paese sembra finalmente aver trovato nuovi spunti di crescita, spinti dall’adozione di soluzioni digitali, sostenibili e orientate alla qualità, caratteristiche da sempre legate al Made in Italy.

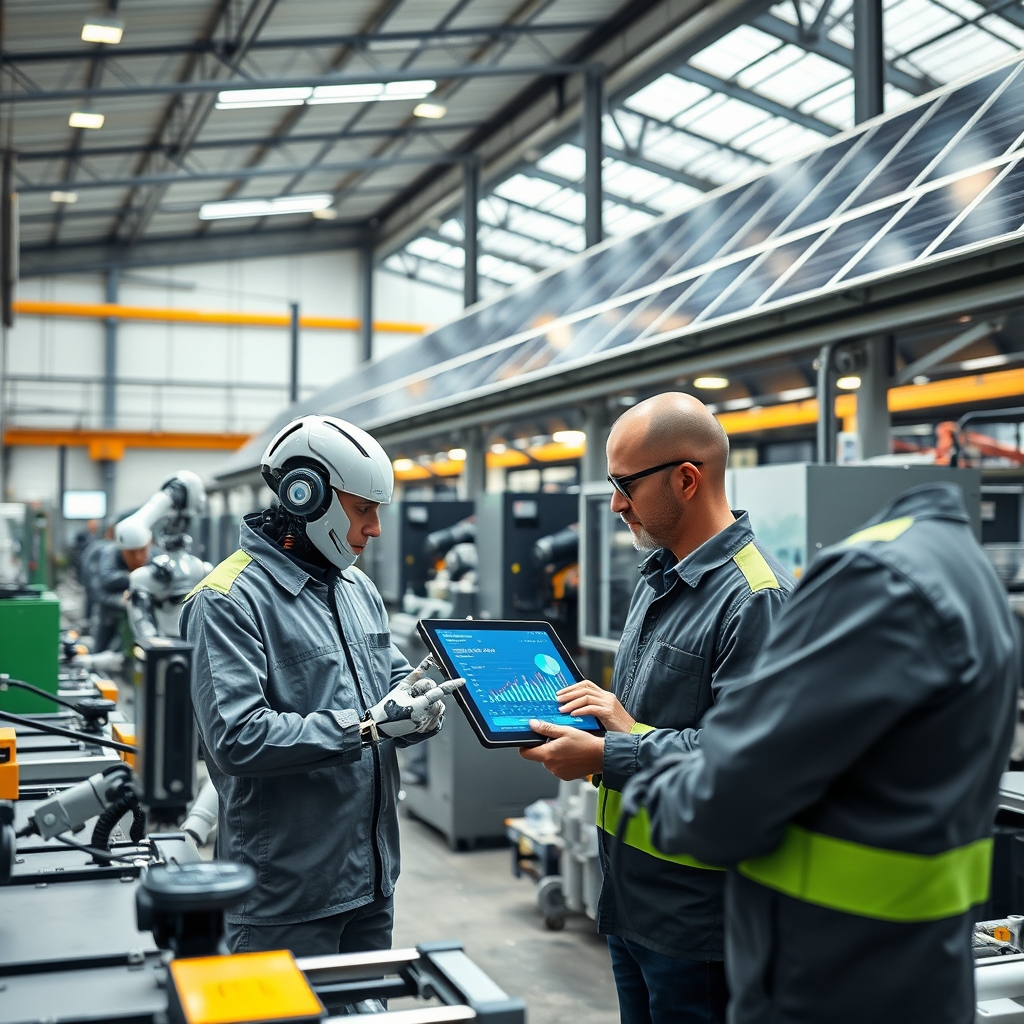
Negli ultimi due anni, il settore manifatturiero italiano ha registrato un’importante accelerazione grazie a investimenti mirati in tecnologie Industry 4.0, con un incremento del 15% dell’adozione di sistemi di automazione e intelligenza artificiale nelle imprese medio-piccole. Questo dato è significativo perché queste aziende costituiscono l’ossatura del tessuto produttivo italiano, specialmente nel Nord e Centro Italia. Un esempio emblematico proviene dall’Emilia-Romagna, dove numerosi distretti industriali stanno utilizzando machine learning e internet of things per migliorare efficienza e personalizzazione dei prodotti, riducendo scarti e tempi di produzione.

Parallelamente, il comparto energia ha visto un grande impulso verso la sostenibilità: secondo dati recenti dell’ENEA, il 40% delle nuove installazioni di impianti energetici si basa su fonti rinnovabili, con un focus particolare su solare e fotovoltaico. Le imprese italiane stanno accelerando anche su ricerca e sviluppo in questo campo, aprendo nuove opportunità per l’esportazione di tecnologie “green” in mercati internazionali in forte espansione.

Il mondo delle start-up innovative italiane testimonia questa evoluzione. Società come quella che sviluppa soluzioni per l’agricoltura smart, sfruttando droni e big data per ottimizzare rese e ridurre l’uso di pesticidi, stanno riscuotendo interesse non solo a livello nazionale ma anche presso investitori esteri. Il sostegno pubblico, attraverso fondi dedicati e incentivi fiscali, ha aumentato del 25% la nascita di nuove imprese tech nel 2023 rispetto all’anno precedente.

D’altro canto, il settore turistico, fondamentale per l’Italia, sta rinnovandosi attraverso piattaforme digitali e realtà aumentata. Queste tecnologie consentono di reinventare l’esperienza di visita, offrendo itinerari personalizzati e interattivi che valorizzano patrimoni storici spesso poco accessibili. Le investizioni in trasformazione digitale hanno superato i 500 milioni di euro, con un impatto positivo sulla ripresa post-pandemia.

In questo contesto, non mancano le sfide. La necessità di una maggiore formazione delle competenze digitali è cruciale per accompagnare questa transizione. Il gap tra domanda e offerta di professionisti qualificati rischia di rallentare la crescita, rendendo indispensabile un coordinamento più stretto tra scuole, università e imprese.

Guardando al futuro, questa combinazione di innovazione, sostenibilità e capitale umano potrà rafforzare il ruolo dell’Italia nell’economia globale, spostando l’attenzione su settori a maggior valore aggiunto. La capacità di integrare tradizione e tecnologia diventerà determinante per affrontare le nuove sfide di un mercato internazionale sempre più competitivo ed esigente.

In conclusione, l’industria italiana non solo sopravvive, ma si rilancia con vigore grazie alla tecnologia. Il cammino per una crescita sostenibile e inclusiva è tracciato: ora serve che tutte le componenti della società e del sistema economico collaborino per trasformare questa prospettiva in realtà concreta e duratura.
Da prototipo a scale‑up: il caso esemplare di una start‑up fintech italiana

Nel panorama italiano delle start‑up, il passaggio dallo sviluppo di un prototipo alla trasformazione in una scale‑up sostenibile rimane una delle sfide più complesse. Questo articolo analizza, con rigore giornalistico ed esempi concreti, il percorso tipico di una start‑up fintech italiana — qui illustrata come caso esemplare — evidenziando le strategie che hanno favorito la crescita, gli ostacoli più ricorrenti e le implicazioni per l’ecosistema nazionale.

Contesto

Negli ultimi anni l’Italia ha visto nascere numerose realtà fintech che mirano a semplificare pagamenti, credito e gestione finanziaria per privati e imprese. La competizione include attori globali e banche tradizionali che digitalizzano i servizi. In questo contesto, una start‑up italiana che voglia crescere velocemente deve definire chiaramente il proprio vantaggio competitivo, scalare l’acquisizione clienti e stabilire una traiettoria di ricavi ripetibili.

Il caso esemplare: fasi e numeri

L’azienda descritta rappresenta un modello composito basato su più storie italiane. Fase 1 — prototipo e validazione (0–12 mesi): il team di 4 fondatori sviluppa un MVP focalizzato su un bisogno preciso: ridurre i costi e i tempi di pagamento per negozi di prossimità e PMI. Metriche iniziali: 2.000 utenti attivi, 150 merchant integrati, tasso di conversione dal download alla prima transazione del 18%.

Fase 2 — crescita e seed/Series A (12–36 mesi): con un seed round di circa 1–2 milioni di euro, la start‑up investe in prodotto e marketing. Le metriche chiave migliorano: utenti attivi mensili crescono a 60.000, GMV (volume lordo transato) mensile raggiunge 4 milioni di euro. Il costo di acquisizione cliente (CAC) scende grazie a partnership con associazioni locali e piani promozionali mirati. In questa fase, l’attenzione si sposta su unit economics: un rapporto LTV/CAC superiore a 3 diventa obiettivo strategico.

Fase 3 — scale‑up e internazionalizzazione (36–72 mesi): dopo un Series B da 10–25 milioni, l’azienda scala la piattaforma, automatizza il supporto e avvia l’espansione in almeno due Paesi europei. Indicatori tipici: ARR (ricavi ricorrenti annuali) in crescita del 150% year‑on‑year, retention a 12 mesi tra il 60% e il 75% per i merchant, margini lordi che migliorano con l’aumento del GMV e la riduzione dei costi variabili.

Strategie vincenti emerse

1) Focus verticale e iterazione rapida del prodotto: concentrarsi inizialmente su un segmento ben definito permette di costruire casi d’uso replicabili. 2) Partnership locali: accordi con catene di commercianti o associazioni di categoria accelerano l’adozione e abbassano il CAC. 3) Gestione prudente del capitale: diluire meno possibile nelle prime fasi per mantenere controllo e flessibilità strategica. 4) Compliance e rapporti con le autorità: in fintech, la capacità di integrare controlli normativi è un vantaggio competitivo che facilita l’ingresso nei mercati esteri.

Esempi concreti

Nel caso esemplare, una campagna pilota con 200 negozi in una città di medie dimensioni ha aumentato il GMV locale del 30% in sei mesi, consentendo di dimostrare al mercato la scalabilità del modello. Un’altra leva è stata l’offerta di strumenti di analytics per i merchant: grazie a dashboard semplici, i negozi hanno ridotto i resi e aumentato la fidelizzazione, migliorando così anche la revenue share della piattaforma.

Rischi e punti di attenzione

La pressione competitiva e la possibile compressione dei margini impongono attenzione ai costi operativi. Inoltre, la penetrazione finanziaria in Italia è disomogenea: alcune aree richiedono investimenti di educazione digitale. Infine, le normative europee in materia di pagamenti e protezione dei dati evolvono rapidamente: mantenersi conformi è cruciale e costoso.

Implicazioni future

Per l’ecosistema italiano, i casi di scale‑up fintech rappresentano una leva per modernizzare il tessuto produttivo. Se più start‑up seguiranno percorsi disciplinati — metriche chiare, controllo dei costi, partnership strategiche — l’Italia potrà attrarre investimenti esteri e favorire la diffusione di tecnologie finanziarie responsabili. Sul piano strategico, la prossima sfida sarà consolidare la presenza europea, puntando su interoperabilità e servizi a valore aggiunto per PMI e consumatori.

In sintesi, il passaggio da prototipo a scale‑up in Italia non è un percorso lineare, ma è percorribile attraverso scelte di prodotto definite, attenzione alle metriche economiche e una gestione prudente della crescita. Le start‑up che sapranno combinare queste leve avranno maggiori probabilità di generare impatto economico reale e contribuire alla modernizzazione del sistema paese.